Ventajas fiscales de un PPA para empresas en España: qué se deduce y quién se queda con los incentivos de la planta
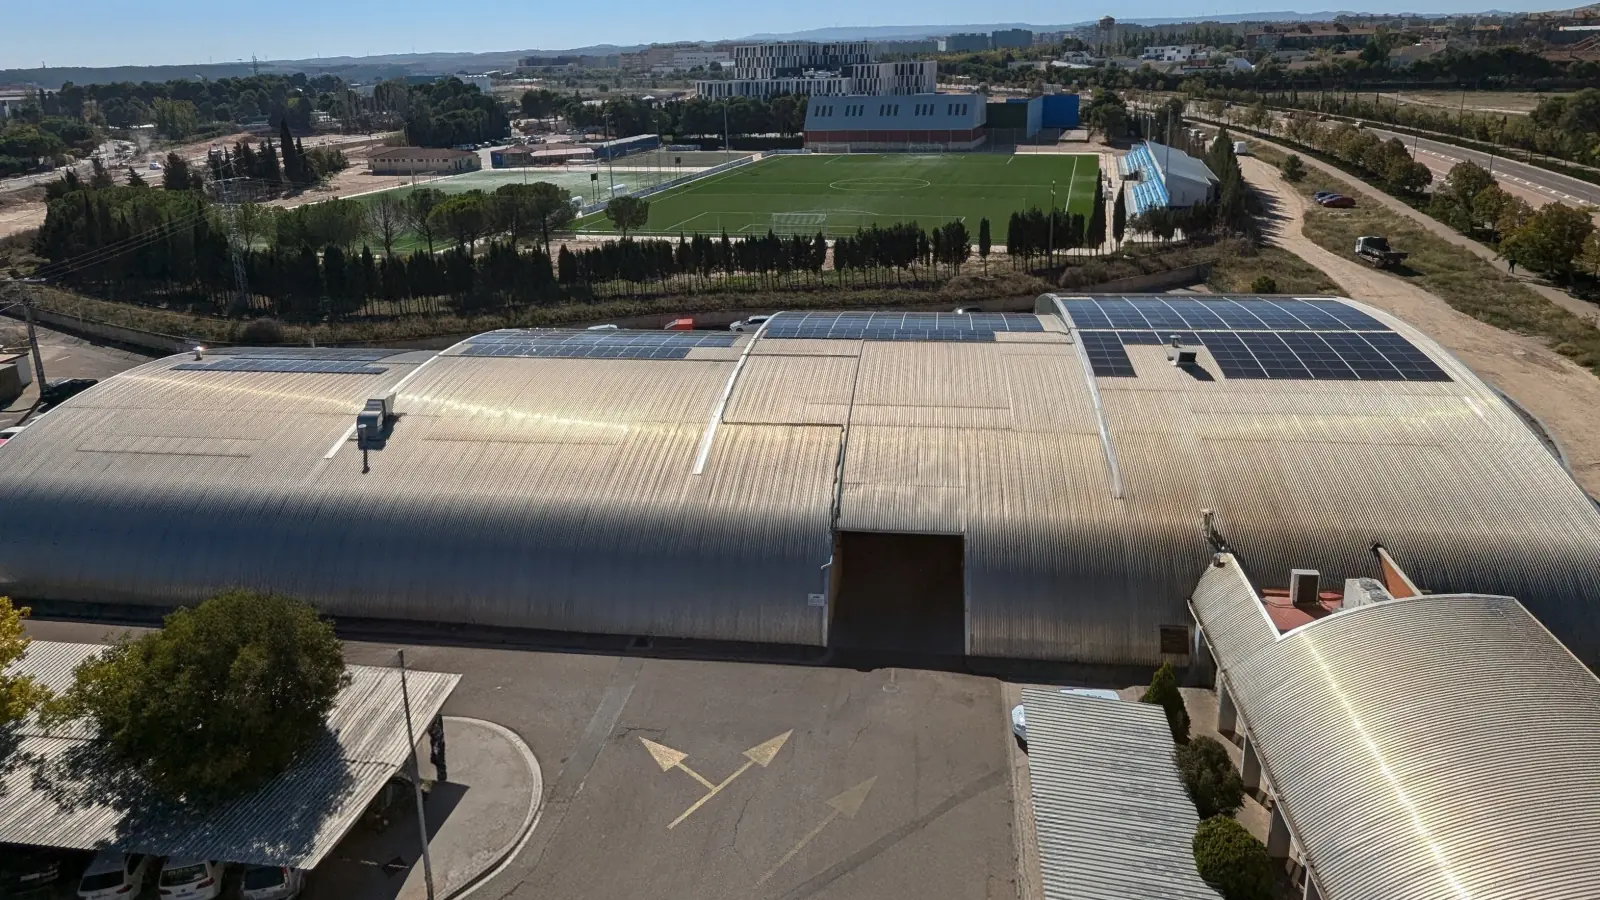

Con un contrato de compraventa de energía a largo plazo (PPA), un socio financiero es el dueño de la planta solar de su centro y su empresa paga solo la energía que le suministra, a un precio por kWh que establece el contrato. Para Hacienda, esas facturas son un gasto de su actividad: se deducen en el Impuesto sobre Sociedades del ejercicio en que se devengan, si están contabilizadas, y su IVA se recupera si su empresa tiene derecho a deducirlo entero. No hay inversión que amortizar, y los incentivos ligados a la planta, como la libertad de amortización, son de su dueño o dependen de la ordenanza de su municipio. Si compra la planta, ocurre lo contrario. Esta guía lo explica con la ley en la mano, a 17 de noviembre de 2026.
PPA o compra: quién aprovecha cada ventaja fiscal
La planta puede ser la misma en los dos casos. Lo que cambia es quién es su dueño y, por tanto, si su empresa registra un gasto o una inversión. Cómo funciona el contrato lo explicamos en qué es un PPA; la tabla resume la parte fiscal.
| Aspecto | Con un PPA | Si compra la planta |
|---|---|---|
| Qué paga | Cada kWh que la planta le suministra, al precio del contrato | La planta, con fondos propios o un préstamo |
| Cómo reduce su impuesto | Las facturas son gasto del ejercicio en que se devengan | Con la amortización, hasta el 7 % al año, o libremente si entra en funcionamiento en 2026 y cumple los requisitos |
| IVA | En cada factura; deducible con derecho a deducción plena | En la compra; deducible en las mismas condiciones |
| Libertad de amortización | No la aplica usted: la planta y su amortización son del socio financiero | Suya, hasta 500.000 € de inversión y si mantiene la plantilla |
| IBI, ICIO e IAE | Según quién paga cada impuesto y lo que diga la ordenanza | Pueden ser para su empresa, si la ordenanza lo prevé y cumple sus condiciones |
| En su balance | Nada, salvo que el contrato se contabilice como arrendamiento | La planta, como inmovilizado |
Resumen general. Cada apartado cita la norma que lo sostiene.
Impuesto sobre Sociedades: las facturas del PPA son gasto deducible
En el Impuesto sobre Sociedades, la base imponible parte del resultado contable (artículo 10.3 de la Ley 27/2014). Los gastos se imputan al ejercicio en que se devengan, con independencia de cuándo se paguen, y un gasto que no se ha contabilizado en la cuenta de pérdidas y ganancias no es deducible (artículo 11).
Las facturas del PPA son un gasto corriente de su actividad, como la factura de la luz: se deducen en el ejercicio en que la planta le suministra la energía, siempre que estén contabilizadas. Guárdelas: la Ley General Tributaria pide justificar los gastos deducibles, de forma prioritaria, con la factura del empresario que realizó la operación (artículo 106.4).
El PPA no es en sí un beneficio fiscal: es un gasto que sustituye a parte de lo que paga a la red. Su ventaja es que no inmoviliza capital y que lo que paga se deduce a medida que consume, sin esperar a amortizar una inversión.
IVA: deducible si su empresa tiene derecho a deducción plena
Para el IVA, la energía eléctrica es un bien (artículo 8 de la Ley 37/1992), así que cada factura del PPA lleva IVA, al tipo general del 21 %. Su empresa lo deduce si tiene la factura y usa la energía en actividades sujetas al impuesto y no exentas (artículos 94 y 97).
Si además realiza actividades exentas, como servicios sanitarios, educativos o financieros, solo deduce una parte, según la regla de prorrata (artículo 102). Pregunte a su asesor cómo encaja en su caso antes de calcular el coste real de cada kWh.
Si es autónomo: el IRPF
Si tributa en el IRPF por estimación directa, el rendimiento de su actividad se calcula con las normas del Impuesto sobre Sociedades (artículo 28 de la Ley 35/2006). Las facturas del PPA por la energía de su nave, su local o su explotación son, por tanto, un gasto deducible de la actividad.
En estimación objetiva, o módulos, el rendimiento se calcula con los signos, índices o módulos de su actividad (artículo 31), no restando sus gastos uno a uno, así que el PPA no cambia ese cálculo. Lo que sí cambia es su factura.
Si compra la planta: amortización y libertad de amortización en 2026
Si su empresa compra la planta, no deduce facturas de energía: amortiza la inversión. La tabla del Impuesto sobre Sociedades permite amortizar las centrales renovables hasta un 7 % al año, en un máximo de 30 años (artículo 12 de la Ley 27/2014). Con un PPA, la planta y su amortización son del socio financiero.
Además, las instalaciones de autoconsumo renovable que entren en funcionamiento en 2026 pueden amortizarse libremente, al ritmo que elija la empresa, según la disposición adicional decimoséptima de esa ley, que el Real Decreto-ley 7/2026, convalidado por el Congreso, prorrogó a 2026. Sus condiciones principales:
- Hasta 500.000 € de inversión acogida.
- Mantener la plantilla media total durante los 24 meses siguientes al inicio del ejercicio en que la planta entra en funcionamiento, respecto de la de los doce meses anteriores. Si no se mantiene, se ingresa la cuota que corresponda, con intereses de demora.
- Los edificios quedan fuera, y si la instalación es obligatoria por el Código Técnico de la Edificación, solo cuenta la parte del coste que corresponde a la potencia por encima del mínimo exigido.
- Las empresas de reducida dimensión pueden elegir entre este régimen y su propia libertad de amortización.
- Si es autónomo en estimación directa, la Agencia Tributaria recoge también este incentivo entre las normas de su actividad. En cambio, la nueva deducción del IRPF por autoconsumo de 2026 no se aplica a instalaciones afectas a una actividad económica.
La libertad de amortización adelanta la deducción, pero no la aumenta. Para saber en cuántos años se paga la planta, vea cómo calcular la amortización, y para el resto de ayudas, subvenciones al autoconsumo para empresas.
IBI, ICIO e IAE: quién se beneficia si la planta es de un tercero
La Ley Reguladora de las Haciendas Locales permite a cada ayuntamiento rebajar tres impuestos, solo si su ordenanza fiscal lo recoge: hasta el 50 % del IBI de los inmuebles con sistemas de aprovechamiento de la energía solar (artículo 74.5), hasta el 95 % del ICIO de las obras que los incorporan (artículo 103.2.b) y hasta el 50 % del IAE de quienes utilicen o produzcan energía renovable (artículo 88.2.c). Con un PPA, quién se beneficia depende de quién paga cada impuesto:
- IBI: lo paga el titular del inmueble, así que la rebaja es para el propietario del edificio. La ley la vincula al inmueble, no a quién es dueño de la planta, pero la ordenanza puede exigir más: la de Sabadell pide que la factura de la instalación esté a nombre de quien paga el IBI, algo que con un PPA normalmente no ocurre, y la de Lleida admite expresamente la instalación adquirida por renting, leasing o similar. Si su nave es alquilada, el IBI lo paga el propietario, aunque puede repercutírselo según el contrato.
- ICIO: lo paga el dueño de la obra, que la ley define como quien soporta su coste (artículo 101). Con un PPA suele ser el socio financiero, así que la rebaja abarata su inversión. Si es su empresa quien pide la licencia o presenta la declaración responsable, paga como sustituta y puede exigir el importe al dueño de la obra.
- IAE: la ley habla de quien utilice energía renovable, no solo de quien la produce, así que una empresa que la compra con un PPA puede encajar si su ordenanza lo permite. Pero las personas físicas no pagan IAE, ni las sociedades con una cifra de negocios inferior a 1.000.000 €, y la ordenanza decide si esta rebaja se suma a otras.
Hemos revisado las ordenanzas de 40 municipios en bonificaciones del IBI y del ICIO. Pida que el contrato del PPA diga quién solicita cada rebaja y si se refleja en el precio.
Contabilidad: cuándo un PPA puede ser un arrendamiento
Como la base del Impuesto sobre Sociedades parte del resultado contable, importa cómo se registre el PPA. El Plan General de Contabilidad llama arrendamiento a cualquier acuerdo, con independencia de su forma jurídica, que cede el derecho a utilizar un activo durante un periodo a cambio de pagos, aunque quien lo cede se ocupe de su mantenimiento.
Las empresas que preparan sus cuentas con las NIIF siguen la NIIF 16: un contrato es o contiene un arrendamiento si cede el derecho a controlar el uso de un activo identificado, lo que exige obtener casi todos sus beneficios económicos, incluida su producción, y dirigir su uso. Un PPA en el que su empresa se queda con toda la energía de una planta en su centro puede cumplir parte de esa prueba. Si su contrato es un arrendamiento, y de qué tipo, lo decide su auditor o su asesor contable: pregúntelo antes de firmar, como explicamos en PPA, compra o renting.
Cómo le ayudamos
Aeternus Power es una empresa de energía independiente: originamos, estudiamos, estructuramos y financiamos proyectos renovables. Analizamos su consumo y su centro, dimensionamos la planta y le presentamos la compra, el renting y el PPA con las mismas cifras, para que su asesor vea el efecto fiscal de cada opción. El PPA es para plantas desde 50 kWp; comprar o alquilar no tiene tamaño mínimo, como contamos en PPA para empresas.
Nunca somos dueños de las plantas. Nos paga una comisión quien construye o financia, nunca usted, y solo si el proyecto sale adelante. Para una primera cifra, use la vista previa de empresas; para un estudio con sus facturas, escríbanos: respondemos en dos días laborables.
Esta guía es información general a 17 de noviembre de 2026, no asesoramiento fiscal: confirme cómo se aplica a su empresa con su asesor fiscal.
Preguntas frecuentes
¿Un PPA es gasto deducible?
Sí, en general. Las facturas del PPA son un gasto de su actividad, como la factura de la luz: se deducen en el Impuesto sobre Sociedades del ejercicio en que se devengan, si están contabilizadas. Si es autónomo en estimación directa, también. Confírmelo con su asesor fiscal.
¿Puedo deducir el IVA de las facturas del PPA?
Sí, si usa la energía en actividades sujetas al IVA y no exentas y tiene las facturas. Si también realiza actividades exentas, solo deduce una parte, según la regla de prorrata.
¿Puedo aplicar la libertad de amortización con un PPA?
No. La planta es del socio financiero, así que su amortización y los incentivos a la inversión no son de su empresa. Para aplicarla tendría que comprar la planta: en 2026, si entra en funcionamiento este año, hasta 500.000 € y manteniendo la plantilla.
¿Quién se queda con la bonificación del IBI si la planta es de un tercero?
El IBI lo paga el titular del inmueble, así que la rebaja es para él si la ordenanza no pide nada más. Algunas exigen que la factura de la instalación esté a su nombre, como la de Sabadell. Revise la ordenanza de su municipio.
Soy autónomo en módulos. ¿El PPA me baja el IRPF?
No directamente. En estimación objetiva el rendimiento se calcula con los módulos de su actividad, no restando gastos uno a uno. El PPA cambia lo que paga por la energía, pero no ese cálculo.
¿Fiscalmente conviene más comprar la planta o un PPA?
Comprar le da la amortización y, si cumple los requisitos, la libertad de amortización, pero exige la inversión y el mantenimiento. Con un PPA, todo es gasto corriente y no invierte. Haga las cuentas después de impuestos con su asesor; lo explicamos en PPA, compra o renting.
Fuentes
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades: artículos 10, 11 y 12 y disposición adicional decimoséptima (BOE, texto consolidado, última actualización publicada el 2/9/2026): https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328
- Ley 35/2006, de 28 de noviembre, del IRPF: artículos 28 y 31, rendimientos de actividades económicas (BOE, texto consolidado): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 37/1992, de 28 de diciembre, del IVA: artículos 8, 20, 90, 94, 97 y 102 (BOE, texto consolidado): https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740
- Ley 58/2003, de 17 de diciembre, General Tributaria: artículo 106.4, justificación de los gastos deducibles con factura (BOE, texto consolidado): https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales: artículos 63, 74, 82, 88, 101 y 103 (BOE, texto consolidado): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214
- Real Decreto-ley 7/2026, de 20 de marzo, Plan Integral de Respuesta a la Crisis en Oriente Medio: artículo 37, libertad de amortización (BOE, texto consolidado): https://www.boe.es/buscar/act.php?id=BOE-A-2026-6544
- Resolución de 26 de marzo de 2026, del Congreso de los Diputados, de convalidación del Real Decreto-ley 7/2026 (BOE): https://www.boe.es/buscar/doc.php?id=BOE-A-2026-7125
- Agencia Tributaria (23/3/2026): medidas en materia de tributación del Real Decreto-ley 7/2026: https://sede.agenciatributaria.gob.es/Sede/todas-noticias/2026/marzo/23/medidas-materia-tributacion.html
- Agencia Tributaria: principales novedades tributarias del Real Decreto-ley 7/2026 en IRPF, IVA y Sociedades, incluida la deducción por autoconsumo (boletín): https://sede.agenciatributaria.gob.es/static_files/Sede/Actualidad/Novedades/2026/BOLINFORM_RDL_7_2026.pdf
- Agencia Tributaria: manual de IRPF 2025, novedades en rendimientos de actividades económicas en estimación directa: https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/irpf-2025/guia-principales-novedades/rendimiento-actividades-economicas.html
- Ajuntament de Sabadell: ordenanza fiscal 2.1 del IBI para 2026, bonificación por energía solar (en catalán): https://web.sabadell.cat/images/Infoseu/Ordenances/2026/OF_2026_2_1.pdf
- Ajuntament de Lleida: ordenanzas fiscales y precios públicos de 2026, bonificación del IBI por energía solar (en catalán): https://seu.paeria.cat/documentPublic/download/46344
- Real Decreto 1514/2007, Plan General de Contabilidad: norma de registro y valoración 8.ª, arrendamientos (BOE, texto consolidado): https://www.boe.es/buscar/act.php?id=BOE-A-2007-19884
- Comité de Interpretaciones de las NIIF: decisión de agenda sobre la NIIF 16 y el uso de un parque eólico, con la definición de arrendamiento (diciembre de 2021, en inglés): https://www.ifrs.org/content/dam/ifrs/supporting-implementation/agenda-decisions/2021/ifrs-16-economic-benefits-from-use-of-a-windfarm-dec-21.pdf
Lo último
Deducción del IRPF por placas solares: qué vence el 31 de diciembre de 2026 y qué sigue hasta 2027